Domain usa-truck.de kaufen?
Wir ziehen mit dem Projekt
usa-truck.de um.
Sind Sie am Kauf der Domain
usa-truck.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain usa-truck.de kaufen?
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
-
Wann liegt eine innergemeinschaftliche Lieferung vor?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Zudem muss der Erwerber die Waren für sein Unternehmen erwerben und über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die korrekte Dokumentation und Meldung der innergemeinschaftlichen Lieferung ist für die Umsatzsteuerabrechnung und die Einhaltung der EU-Regelungen wichtig. **
-
Was ist eine steuerfreie innergemeinschaftliche Lieferung?
Eine steuerfreie innergemeinschaftliche Lieferung ist eine Warenlieferung, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfindet. Dabei wird die Umsatzsteuer nicht vom liefernden Unternehmen in Rechnung gestellt, sondern der Kunde ist verpflichtet, die Umsatzsteuer im Bestimmungsland zu entrichten. Um von der Steuerbefreiung zu profitieren, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise die korrekte Dokumentation der Lieferung und die Einhaltung der Meldepflichten. Eine steuerfreie innergemeinschaftliche Lieferung trägt dazu bei, den Handel innerhalb der EU zu erleichtern und die Bürokratie für Unternehmen zu reduzieren. **
-
Wann ist eine innergemeinschaftliche Lieferung steuerpflichtig?
Eine innergemeinschaftliche Lieferung ist steuerpflichtig, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Ware von einem Unternehmen in einem EU-Land an ein anderes Unternehmen in einem anderen EU-Land geliefert wird. Zudem muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware in ein anderes EU-Land transportiert werden. Die steuerliche Behandlung richtet sich nach den Regelungen des jeweiligen EU-Landes, in dem die Lieferung stattfindet. Es ist wichtig, die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung genau zu prüfen, um mögliche Steuerfallen zu vermeiden. **
Wann ist es eine innergemeinschaftliche Lieferung?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen zudem physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Es ist wichtig, dass alle Voraussetzungen gemäß den EU-Umsatzsteuerrichtlinien erfüllt sind, um von einer innergemeinschaftlichen Lieferung sprechen zu können. Die korrekte Dokumentation und Nachweise sind entscheidend, um die Steuerfreiheit dieser Lieferung zu gewährleisten. **
Wer zahlt Steuer bei innergemeinschaftliche Lieferung?
Bei einer innergemeinschaftlichen Lieferung zahlt der Käufer die Steuer. Der Verkäufer ist jedoch verpflichtet, die Lieferung in seinem eigenen Land steuerfrei zu behandeln und die Umsatzsteuer-Identifikationsnummer des Käufers zu überprüfen. Der Käufer muss dann die Umsatzsteuer in seinem eigenen Land gemäß den dort geltenden Steuervorschriften abführen. Es ist wichtig, dass beide Parteien die notwendigen Dokumente und Nachweise für die innergemeinschaftliche Lieferung vorlegen können, um mögliche Steuerprüfungen zu bestehen. Es ist ratsam, sich vor einer innergemeinschaftlichen Lieferung über die jeweiligen steuerlichen Pflichten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
SEVA TRANSPORT - TruckBausatz - 402 Teile in der Packung, Thema: Verkehrsmittel, Material: Plastik, geeignet ab 6 Jahren Der Bausatz SEVA DOPRAVA Truck enthält 402 Teile und ist für alle Kinder gedacht, die Autos, Lastwagen und eigentlich alle Verkehrsmittel mögen. Mit SEVA DOPRAVA Truck kannst du einen starken Traktor,42,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
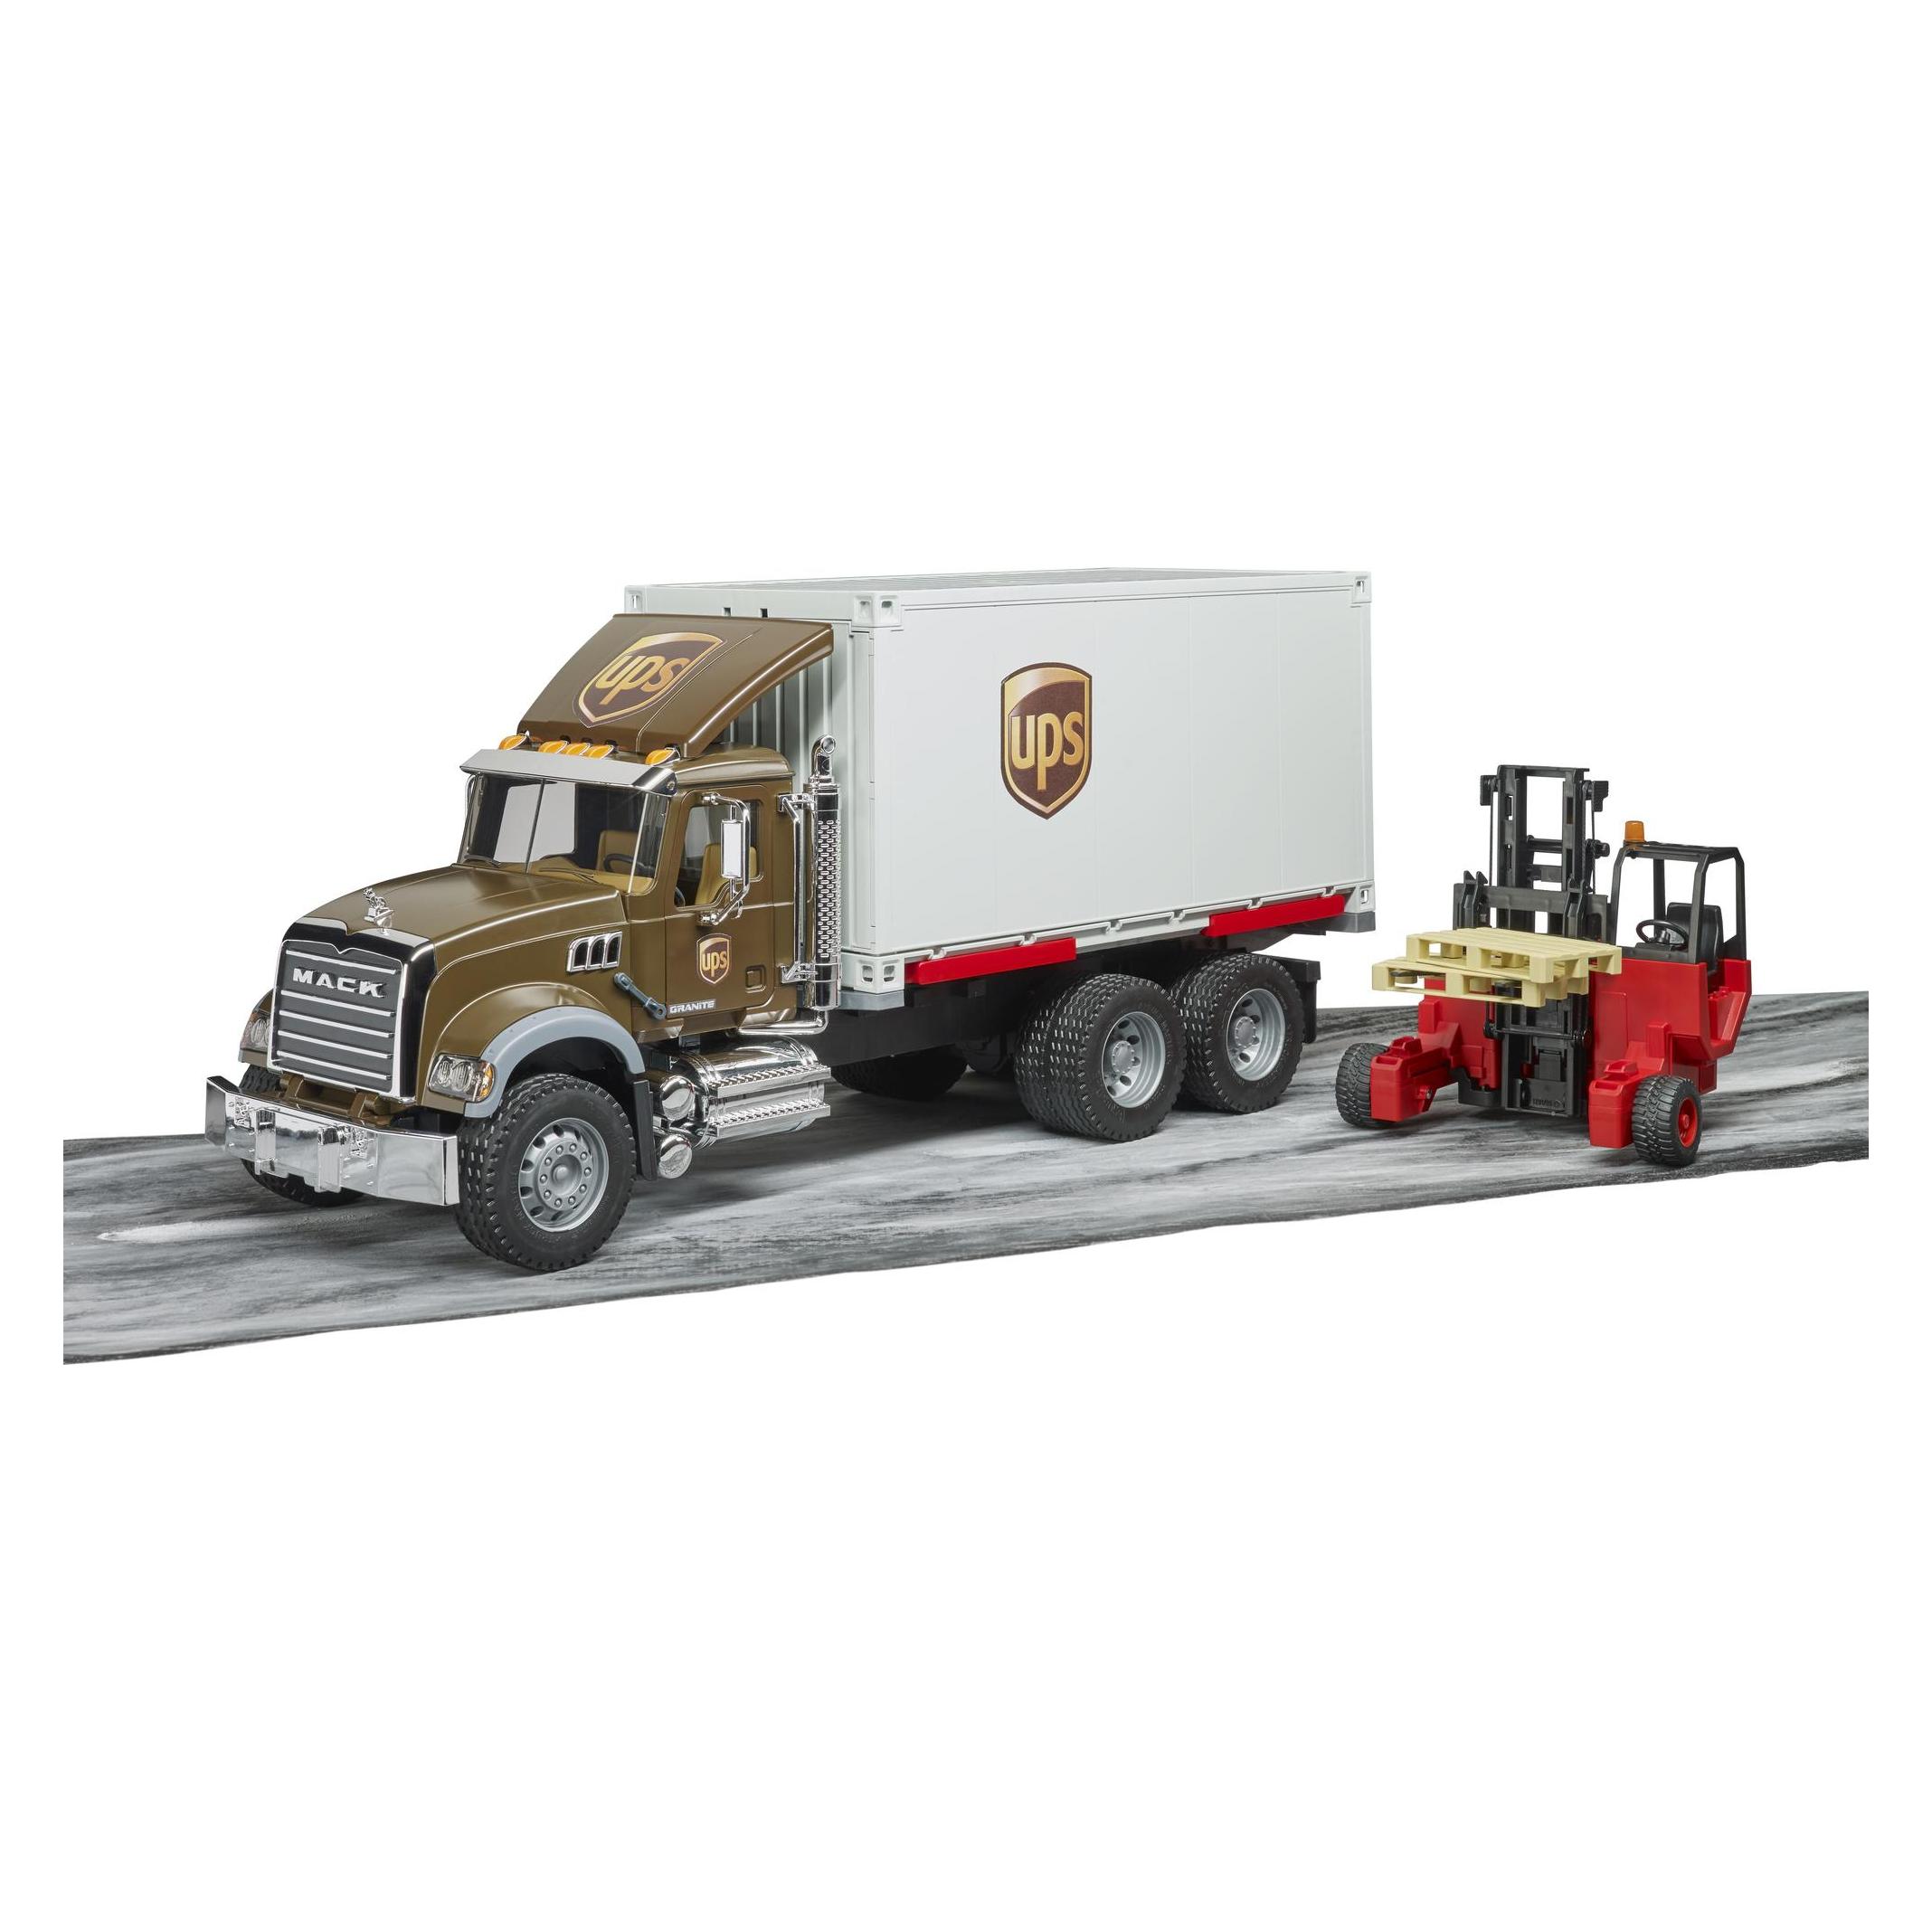
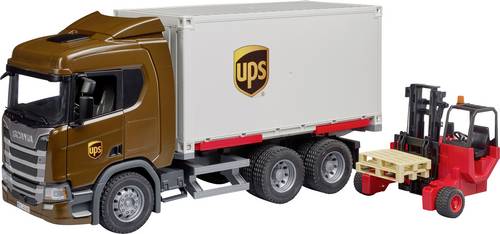
Bruder Mack Granite UPS Logistik-LKWDer MACK Granite Lkw mit Container-Wechselbrücke ist nicht nur für Truckfans, im Originaldesign des weltweit operierenden Versanddienstleisters UPS, ein echter Hingucker. Mit realistischer Fahrerhauskabine, Türen zum Öffnen, einklappbaren Rückspiegeln, vielen Anbauteilen mit Chromeffekt und kippbarer Motorhaube ist er ein funktionaler Alleskönner. Wie beim grossen Vorbild kann die Ladeaktion auch beim Modell über die Flügeltüren am Heck erfolgen. Eine weitere herausragende Spielmöglichkeit dieses Fahrzeugs ist die Wechselbrücke, die sich durch Herausziehen und Aufstellen ihrer Stützfüsse automatisch vom Fahrzeug löst und den Container in die Höhe stellt, wodurch der Lkw dann unter der Wechselbrücke herausfahren kann. Für das flexible Be- und Entladen, auch auf kleinen Flächen, führt der Lkw einen Mitnahmestapler mit sich. Der Doppelhubmast des Staplers lässt sich mit einer Hand bedienen und die Lenkung erlaubt ein Manövrieren auf kleinstem Raum.76,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
-
Wann liegt eine innergemeinschaftliche Lieferung vor?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Zudem muss der Erwerber die Waren für sein Unternehmen erwerben und über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die korrekte Dokumentation und Meldung der innergemeinschaftlichen Lieferung ist für die Umsatzsteuerabrechnung und die Einhaltung der EU-Regelungen wichtig. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
-
Maxi-Paket Lernkarten Kaufmann für Spedition und Logistik Prüfung, Schulbücher von Daniel BeckerLernkarten Kaufmann für Spedition und Logistik MAXI Paket. Erfolgreiches Lernen für die Abschlussprüfung mit unseren Lernkarten für Kaufmann/Kauffrau für Spedition und Logistik. Der Klassiker. Mit wichtigem Prüfungswissen vollgepackte Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmässige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen Kaufmann/Kauffrau für Spedition und Logistik. 936 Lernkarten. 1872 Seiten. 10,5 x 7 cm. Enthalten sind: Basis-Lernkarten Kaufmann/Kauffrau für Spedition und Logistik, Add-On-Lernkarten Kaufmann/Kauffrau für Spedition und Logistik, Add-On-Lernkarten Buchführung, Wirtschafts- und Sozialkunde. Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus diversen Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Abschlussprüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten grosser Beliebtheit bei Jung und Alt. Durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt. Dieses System ist effizient und bewährt, daher sind diese Karten eine ideale Ausgangslage, um sich auf die Prüfung vorzubereiten.72,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bruder Scania Super 560R UPS Logistik-LKW mit MitnahmestaplerBruder Scania Super 560R UPS Logistik-Lkw mit Mitnahmestapler. Komfortabel und robust präsentiert Bruder die Scania Super R-Serie. Die R-Baureihe zeichnet sich durch ihre einzigartige Kombination von Komfort und Widerstandsfähigkeit aus, was sie für alle anfallenden Situationen bestens geeignet macht. Kinder können mit den neuen Modellen realitätsnah verschiedene Situationen erleben. Bruder bietet jetzt eine Version mit drei Achsen, einer Containerwechselbrücke sowie einem Mitnahmestapler an. Der Containeraufbau der Zugmaschine ist in alle Einzelteile zerlegbar und besitzt Flügeltüren am Heck. Eine herausragende Spielmöglichkeit dieses Fahrzeugs ist die Wechselbrücke, die sich durch Herausziehen und Aufstellen ihrer Stützfüsse automatisch vom Fahrzeug löst und den Container in die Höhe stellt, sodass der Lkw unter der Wechselbrücke herausfahren kann. Das neue Fahrerhaus zeigt das für Scania typische, dynamische Design der neuen R-Serie. Klappbare Aussenspiegel sowie eine Verglasung aus hochwertigem Polycarbonat sind vorhanden, ebenso wie Türen zum Öffnen und eine Ergänzungsmöglichkeit für ein Light and Sound Modul. Fahrerhaus: Kabinenscheiben aus transparentem und bruchsicherem Kunststoff, klappbare Aussenspiegel, Türen zum Öffnen. Fahrzeugaufbau: ausklappbare Stützfüsse, Flügeltüren am Heck zum Öffnen, zerlegbarer Container in alle Einzelteile, Fahrwerk mit Profilreifen. Weiteres: Lenkbarer Mitnahmestapler mit 2-teiligem Hubmast, Seilumlenkung, Neigefunktion, verstellbarer Gabelbreite und Profilreifen. Allgemein: Altersempfehlung ab 4 Jahren, geeignet zum Spielen für Innen und Aussen, kompatibel mit Figuren im Massstab 1:16.67,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerfreie innergemeinschaftliche Lieferung?
Eine steuerfreie innergemeinschaftliche Lieferung ist eine Warenlieferung, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfindet. Dabei wird die Umsatzsteuer nicht vom liefernden Unternehmen in Rechnung gestellt, sondern der Kunde ist verpflichtet, die Umsatzsteuer im Bestimmungsland zu entrichten. Um von der Steuerbefreiung zu profitieren, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise die korrekte Dokumentation der Lieferung und die Einhaltung der Meldepflichten. Eine steuerfreie innergemeinschaftliche Lieferung trägt dazu bei, den Handel innerhalb der EU zu erleichtern und die Bürokratie für Unternehmen zu reduzieren. **
-
Wann ist eine innergemeinschaftliche Lieferung steuerpflichtig?
Eine innergemeinschaftliche Lieferung ist steuerpflichtig, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Ware von einem Unternehmen in einem EU-Land an ein anderes Unternehmen in einem anderen EU-Land geliefert wird. Zudem muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware in ein anderes EU-Land transportiert werden. Die steuerliche Behandlung richtet sich nach den Regelungen des jeweiligen EU-Landes, in dem die Lieferung stattfindet. Es ist wichtig, die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung genau zu prüfen, um mögliche Steuerfallen zu vermeiden. **
-
Wann ist es eine innergemeinschaftliche Lieferung?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen zudem physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Es ist wichtig, dass alle Voraussetzungen gemäß den EU-Umsatzsteuerrichtlinien erfüllt sind, um von einer innergemeinschaftlichen Lieferung sprechen zu können. Die korrekte Dokumentation und Nachweise sind entscheidend, um die Steuerfreiheit dieser Lieferung zu gewährleisten. **
-
Wer zahlt Steuer bei innergemeinschaftliche Lieferung?
Bei einer innergemeinschaftlichen Lieferung zahlt der Käufer die Steuer. Der Verkäufer ist jedoch verpflichtet, die Lieferung in seinem eigenen Land steuerfrei zu behandeln und die Umsatzsteuer-Identifikationsnummer des Käufers zu überprüfen. Der Käufer muss dann die Umsatzsteuer in seinem eigenen Land gemäß den dort geltenden Steuervorschriften abführen. Es ist wichtig, dass beide Parteien die notwendigen Dokumente und Nachweise für die innergemeinschaftliche Lieferung vorlegen können, um mögliche Steuerprüfungen zu bestehen. Es ist ratsam, sich vor einer innergemeinschaftlichen Lieferung über die jeweiligen steuerlichen Pflichten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.